Bir bakışta
Kurumlar/gelir vergisi
Üretim kazancında istisna
Ücret gelir vergisi
İstisna (%85 ihracat şartı)
Damga vergisi ve harç
Muaf
Faaliyet ruhsatı
15 – 45 yıl
Destek ayrıntıları
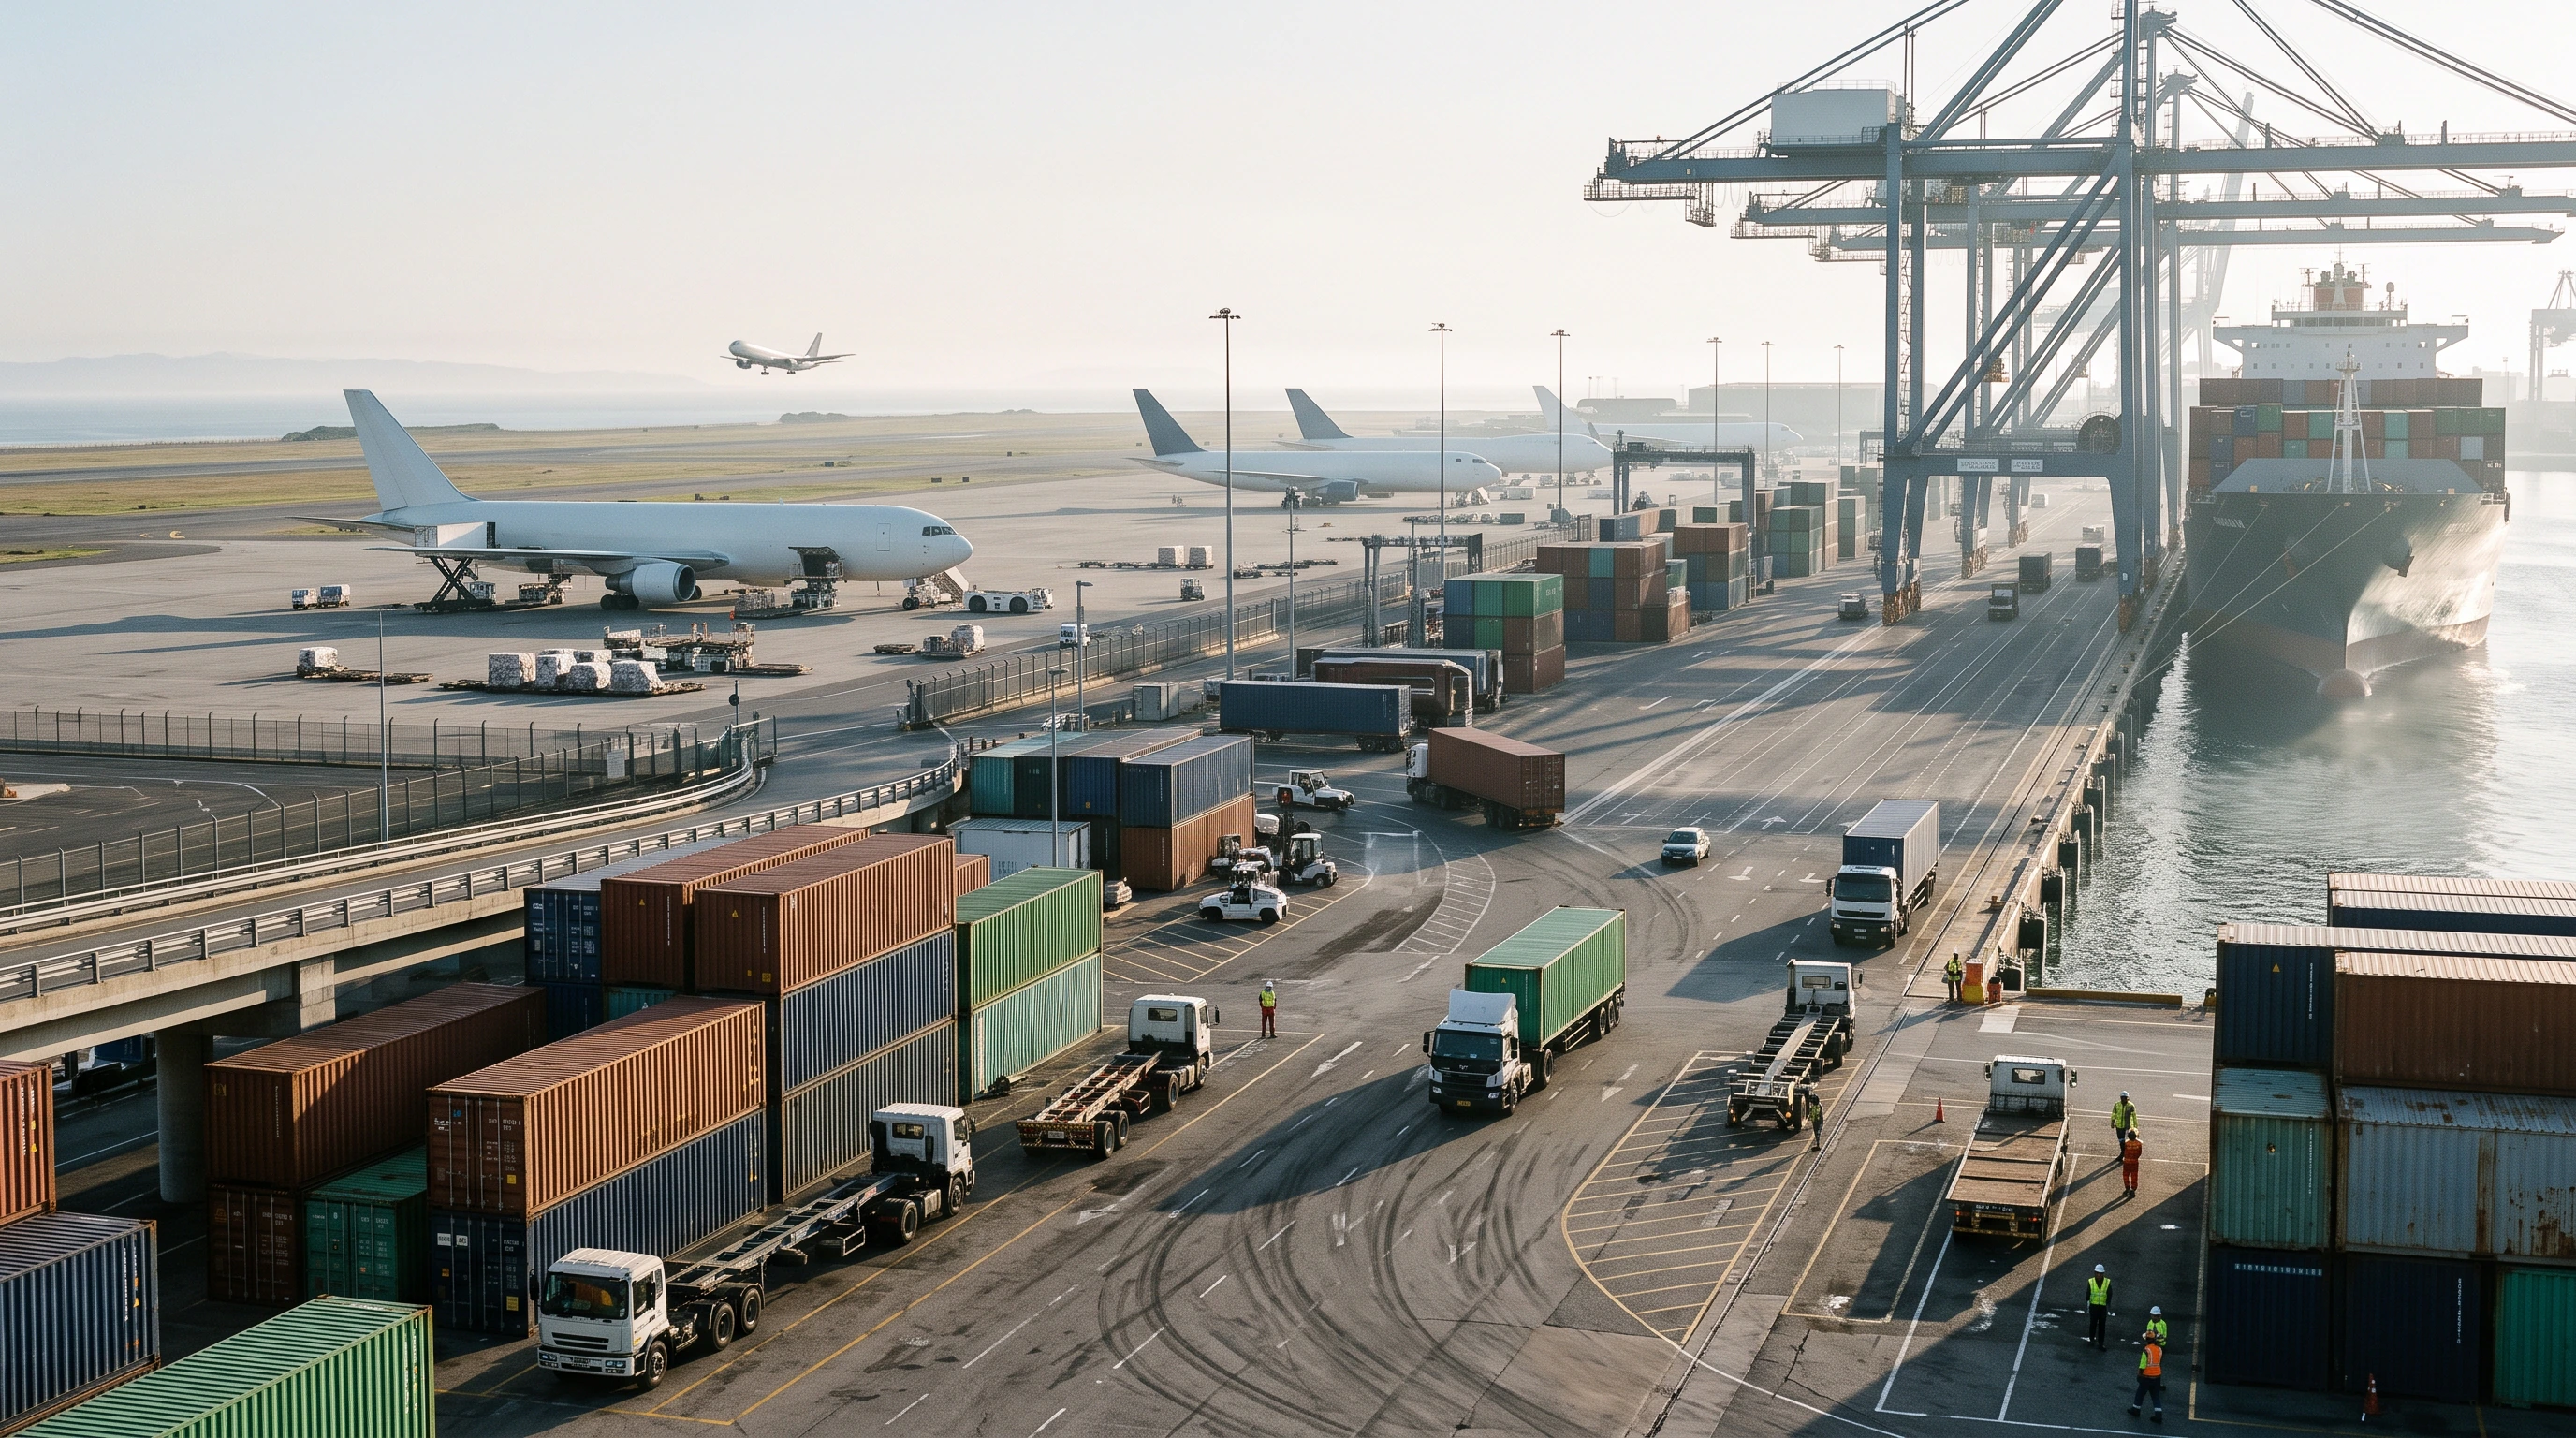
Mersin'den Kayseri'ye faaliyet gösteren 19 serbest bölge, ihracata dayalı yatırım ve üretimi teşvik etmek amacıyla 1987'den bu yana faaliyet gösterir. Bölgelerde üretim yapan kullanıcılar önemli vergi avantajlarından yararlanırken, tüm kullanıcılar gümrük vergisinden arındırılmış ticaret, serbest kâr transferi ve süre sınırı olmaksızın depolama imkânı elde eder.
Kimler Yararlanabilir?
- Serbest bölgede faaliyet ruhsatı alan yerli ve yabancı firmalar (eşitlik ilkesi)
- Vergi avantajlarının büyük kısmı için üretim konulu faaliyet ruhsatı sahibi kullanıcılar
Destek Kapsamı
- Üretim konulu ruhsatla imal edilen ürünlerin yurt dışına, aynı veya diğer serbest bölgelere satışından elde edilen kazançlarda gelir/kurumlar vergisi istisnası (AB üyeliğinin gerçekleşeceği yılın sonuna kadar)
- Ürettiği ürünlerin FOB bedelinin en az %85'ini ihraç eden kullanıcıların personel ücretlerinde gelir vergisi istisnası
- Üretim faaliyetiyle ilgili işlem ve kâğıtlarda damga vergisi ve harç muafiyeti
- Türkiye'den serbest bölgeye ihraç fiyatıyla (KDV'siz) mal ve hizmet alımı; üçüncü ülkelere gidecek mallarda gümrük vergisi ödenmemesi
- Kazançların izne tabi olmadan yurt dışına veya Türkiye'ye serbestçe transferi, malların süre sınırı olmaksızın bölgede kalabilmesi
Destek Özeti
| Avantaj | Kapsam | Koşul | Süre |
|---|---|---|---|
| Gelir/kurumlar vergisi istisnası | Üretim faaliyetinden elde edilen satış kazançları | Üretim konulu faaliyet ruhsatı | AB üyeliği gerçekleşene kadar |
| Ücretlerde gelir vergisi istisnası | Personele ödenen ücretler | Üretilen ürünlerin FOB bedelinin en az %85'inin ihracı | Ruhsat süresince |
| Damga vergisi ve harç muafiyeti | Bölgedeki üretim faaliyetine ilişkin işlemler | Üretim faaliyeti | Ruhsat süresince |
| Faaliyet ruhsatı süresi | Kiracı 15 · üretici-kiracı 20 · yatırımcı 30 · üretici-yatırımcı 45 yıl | Ruhsat türüne göre | — |
Bilmeniz Gerekenler
- 06.02.2004'ten sonra üretim dışı konularda verilen ruhsatlarda vergi muafiyeti bulunmaz.
- Serbest bölgeden Türkiye'ye satılan mallar ithalat rejimine tabidir; tüketim malları ve riskli mallarda kısıtlamalar olabilir.
Resmî kaynak: Ticaret Bakanlığı – Serbest bölgeler · Ticaret Bakanlığı – Serbest bölgeler mevzuatı
Son güncelleme: · Hazırlayan: Proffit Kobi Danışmanlığı
Bu destekten yararlanmak ister misiniz?
Destek oranı, üst limit ve başvuru koşulları işletmeden işletmeye değişir. Bilgilerinizi bırakın; danışmanımız sizi arayıp işletmenize özel durumu anlatsın.
- Uygunluğunuzu ücretsiz değerlendiririz
- Alabileceğiniz destek tutarını birlikte hesaplarız
- Başvuru takvimini ve gerekli belgeleri netleştiririz
Form görünmüyorsa yeni sekmede açın.